


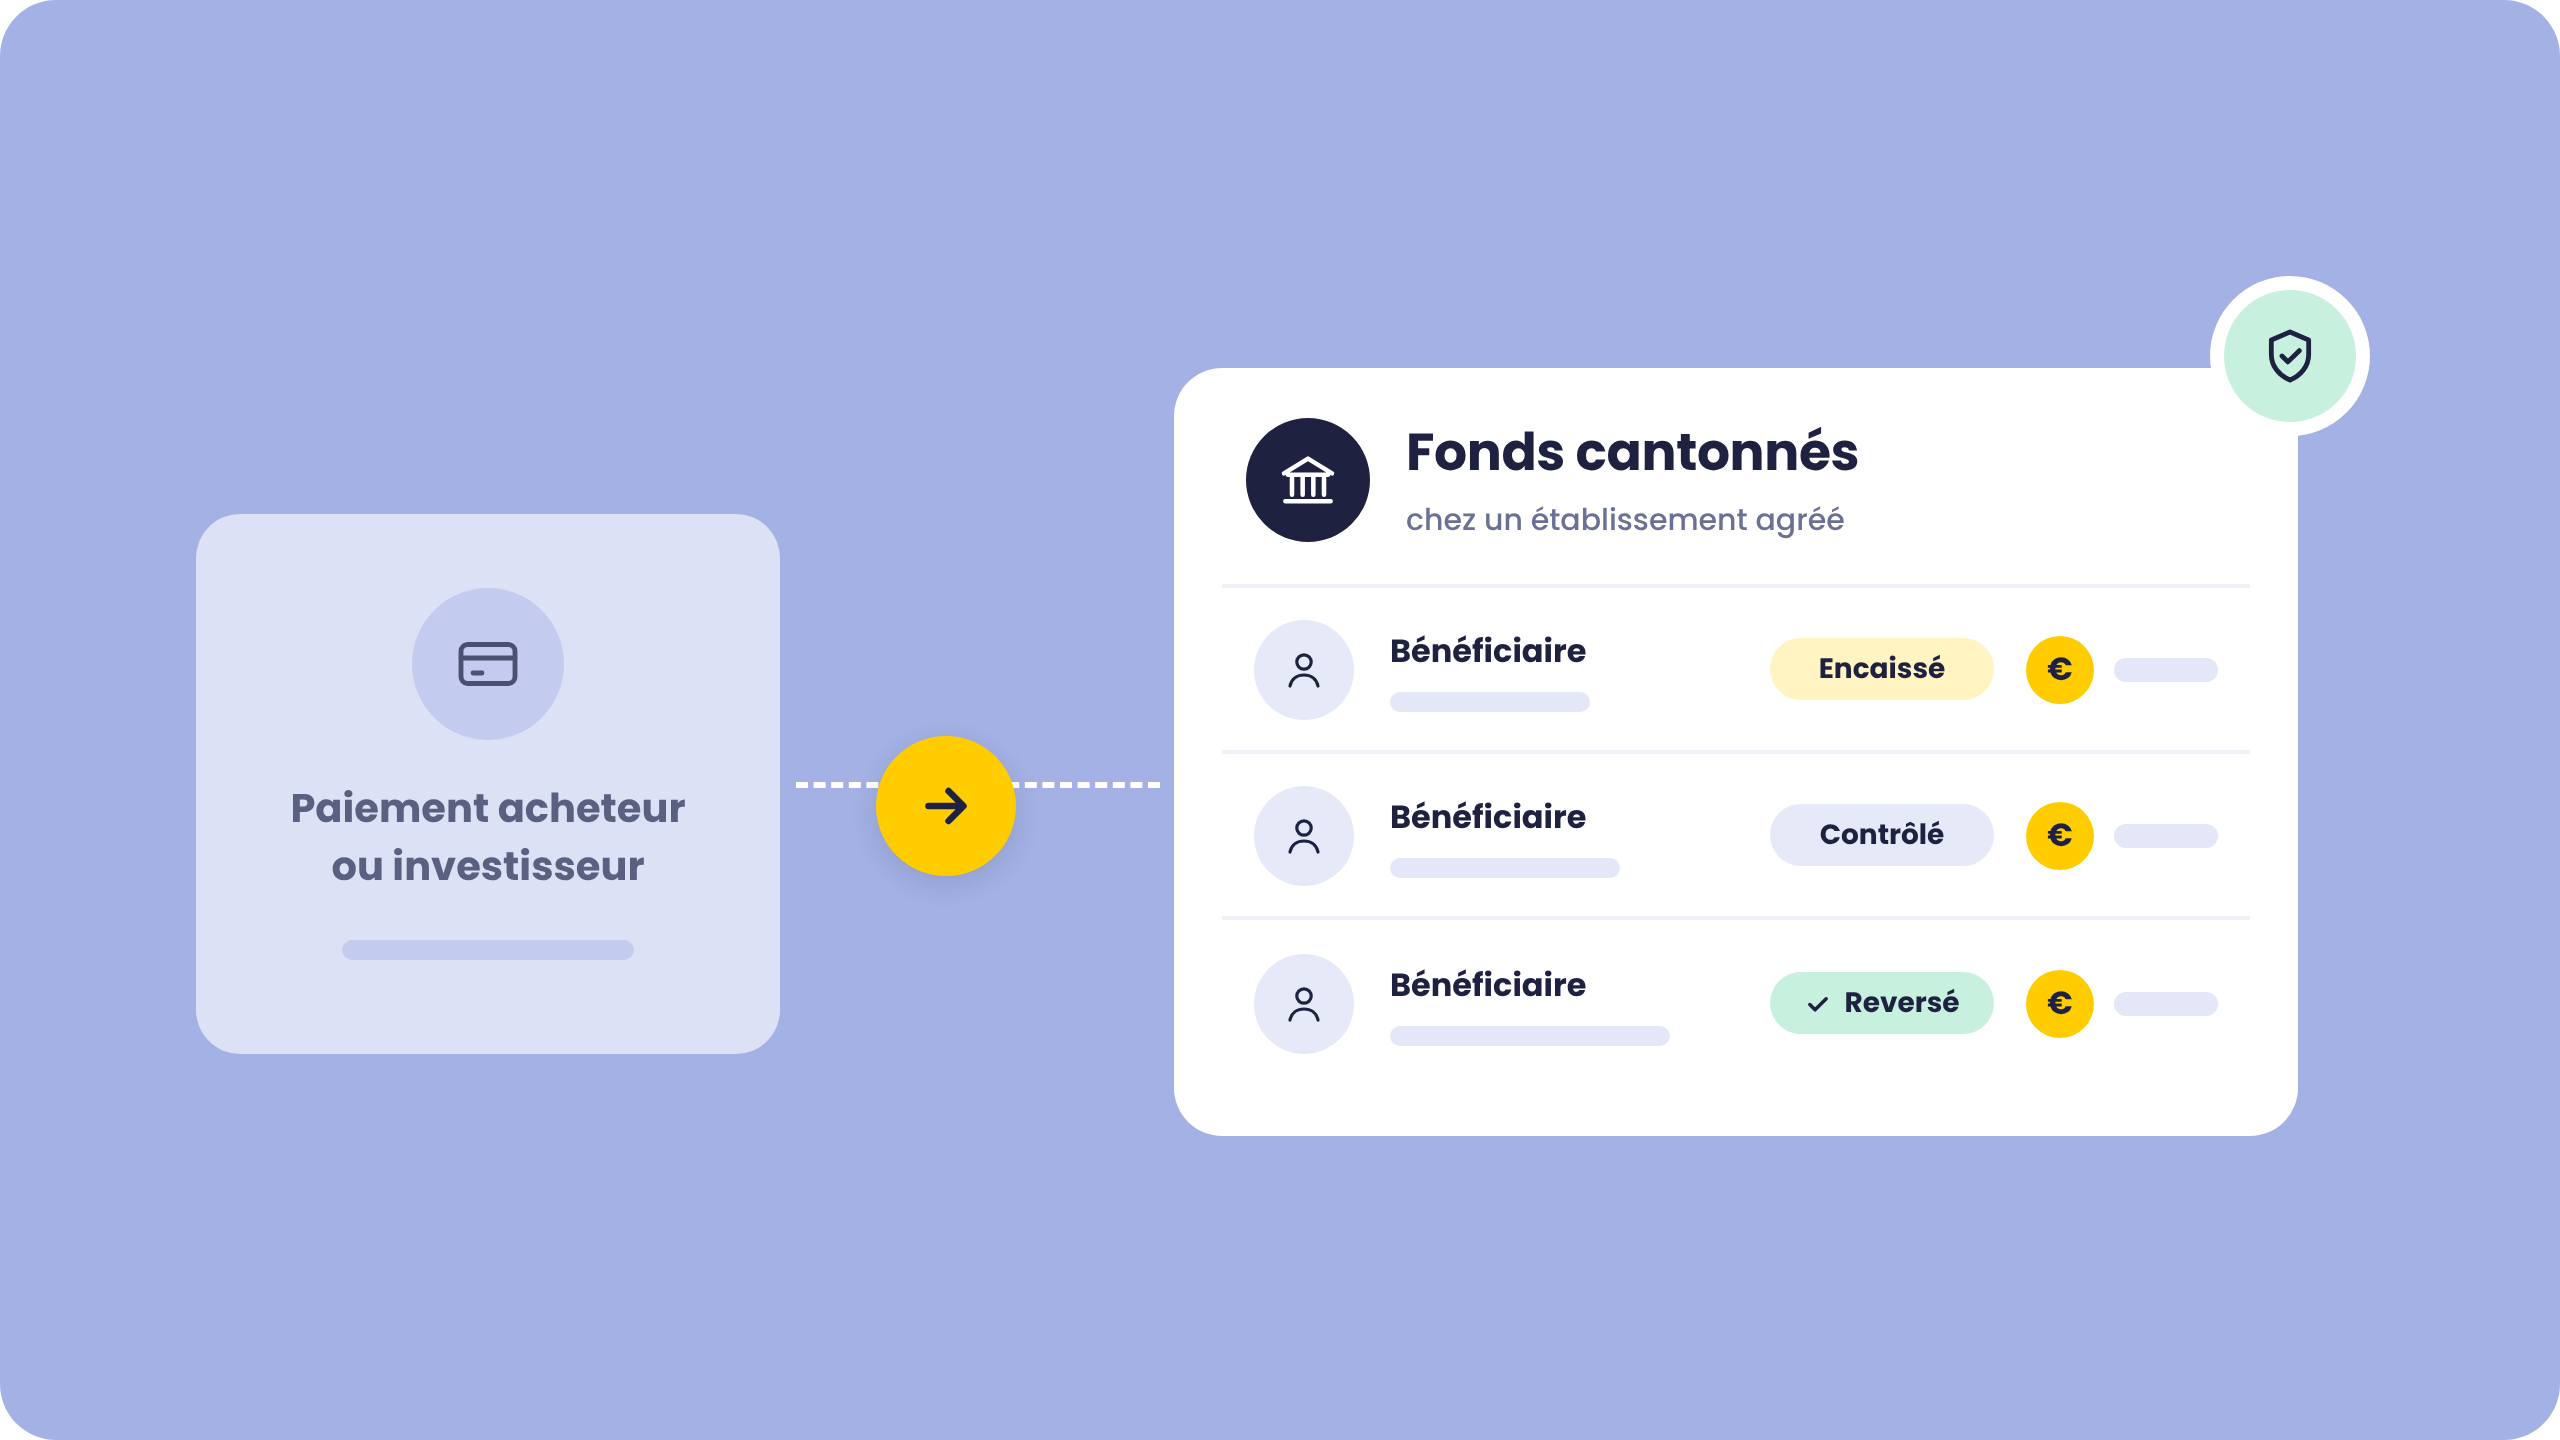
Quand une plateforme encaisse l’argent d’un acheteur pour le reverser à un vendeur, ou celui d’un investisseur pour le remettre à un porteur de projet, elle manipule des fonds qui ne lui appartiennent pas. Cette activité porte un nom et elle est réglementée.
Trois principes structurent le sujet :
- Encaisser au nom d’un tiers est un service de paiement, réservé aux acteurs agréés par l’ACPR¹.
- Trois voies permettent de l’exercer légalement : obtenir un agrément, bénéficier d’une exemption, ou s’adosser à un prestataire déjà agréé.
- Les fonds encaissés ne se mélangent jamais à la trésorerie de la plateforme, quelle que soit la voie retenue¹.
Cet article détaille le mécanisme, le cadre légal, les trois options et ce qu’elles impliquent, pour une marketplace comme pour une plateforme de financement participatif.
Les fondamentaux de l’encaissement pour compte de tiers
Un rôle d’intermédiaire qui engage la plateforme
L’encaissement pour compte de tiers désigne le rôle d’intermédiaire financier joué par une plateforme entre le payeur et le bénéficiaire final. Le circuit type se déroule en cinq temps.
- L’acheteur ou l’investisseur effectue son paiement sur la plateforme.
- Les fonds sont cantonnés sur un compte distinct ouvert auprès d’un établissement de crédit, et non détenus par la plateforme elle-même.
- La plateforme vérifie la bonne exécution de la transaction.
- À l’issue du délai applicable, les fonds sont reversés au bénéficiaire, commission déduite le cas échéant.
- Un reporting détaillé assure la traçabilité des flux.
Le processus paraît simple. Il emporte pourtant des responsabilités lourdes en matière de conformité, et une erreur de structure au démarrage se corrige difficilement.
Qui est concerné : marketplaces, financement participatif, plateformes de services
Le sujet ne se limite pas aux marketplaces. Il concerne toute entreprise, plateforme, marketplace ou éditeur, qui encaisse pour le compte d’un tiers.
Trois profils reviennent le plus souvent. Les entrepreneurs qui créent une marketplace et doivent intégrer l’encaissement dès la conception. Les e-commerçants qui basculent vers un modèle marketplace et doivent adapter des processus existants. Les plateformes de financement participatif, dont l’activité repose entièrement sur la collecte pour autrui. S’y ajoutent les éditeurs de logiciels qui encaissent au nom de leurs clients professionnels.
Pourquoi l’encaissement pour compte de tiers structure votre modèle
Le vendeur sait que les sommes qui lui reviennent ne dépendent pas de la santé financière de la plateforme. L’acheteur dispose d’un interlocuteur unique en cas de litige. La plateforme prélève sa commission à la source, sans dépendre du bon vouloir du vendeur.
Trois conséquences directes du dispositif, qui expliquent pourquoi il est structurant plutôt qu’administratif.
Le cadre réglementaire de l’encaissement pour compte de tiers
Les obligations réglementaires : DSP2, LCB-FT, protection des fonds, sécurité, RGPD
Plusieurs régimes se superposent.
La directive sur les services de paiement, dite DSP2, impose notamment l’authentification forte du client et la sécurisation des transactions en ligne³. Elle sera prochainement remplacée par la DSP3⁵. La réglementation relative à la lutte contre le blanchiment et le financement du terrorisme impose des procédures de vérification d’identité et une surveillance des transactions¹. Le cantonnement des fonds, détaillé ci-dessous, est lui aussi une obligation légale¹. Les exigences de sécurité des systèmes d’information imposent de maîtriser le risque cyber et de déclarer les incidents majeurs aux autorités⁶. Le règlement général sur la protection des données encadre le traitement des données personnelles et financières collectées.
Aucun de ces régimes n’est optionnel dès lors que la plateforme encaisse pour le compte de ses vendeurs.
L’interdiction de mélanger les fonds
L’article L. 522-17 du Code monétaire et financier pose une règle simple : les fonds reçus des utilisateurs ne peuvent en aucun cas être confondus avec ceux de l’établissement ou de tiers¹. Ils doivent être déposés sur un compte distinct auprès d’un établissement de crédit. Le régulateur y est particulièrement attentif dans les modèles de plateforme, où un des acteurs du schéma n’est pas lui-même régulé.
C’est le mécanisme du compte de cantonnement, qui conditionne les trois options décrites ci-dessous et que nous détaillons dans un article dédié.
La sécurité des systèmes d’information et la déclaration des incidents
Un flux de paiement est aussi un flux de données sensibles. Les prestataires de services de paiement doivent maîtriser leurs risques informatiques et cyber, tester leur résilience opérationnelle et encadrer leurs prestataires techniques. Depuis le 17 janvier 2025, le règlement européen DORA harmonise ces exigences et impose de déclarer les incidents majeurs liés aux technologies de l’information et de la communication aux autorités compétentes⁶. Dès lors que ses systèmes s’interfacent avec ceux de l’établissement agréé, la plateforme entre dans ce périmètre de vigilance.
Les trois options réglementaires
Selon vos ressources et votre activité, trois possibilités permettent d’exercer légalement l’encaissement pour compte de tiers.
Option 1, devenir prestataire de services de paiement
La plus exigeante. La fourniture de services de paiement à titre de profession habituelle est réservée aux établissements de paiement, aux établissements de monnaie électronique et aux établissements de crédit, au titre de l’article L. 521-1 du Code monétaire et financier¹.
L’agrément est délivré par l’ACPR, après examen du bilan, des fonds propres, des dispositifs de contrôle et de sécurité². Il suppose ensuite le maintien de fonds propres réglementaires, une gouvernance dédiée, des dispositifs de maîtrise des risques (opérationnels, de conformité, de protection des fonds de la clientèle, etc.), des processus opérationnels en lien avec la clientèle et des reportings réguliers aux autorités de contrôle.
S’y ajoute un obstacle rarement anticipé : trouver un établissement de crédit acceptant d’ouvrir le compte de cantonnement. Ce n’est pas une formalité, et c’est souvent ce qui détermine le calendrier réel du projet.
Option 2, l’exemption d’agrément
La plus rare. L’article L. 521-3 du Code monétaire et financier prévoit une exemption pour les plateformes proposant des moyens de paiement utilisés au sein d’un réseau limité d’accepteurs, ou pour l’acquisition d’un éventail limité de biens ou de services¹.
Deux conditions encadrent ce régime. L’exemption relève de l’appréciation de l’ACPR, sur la base de critères réglementaires⁷ : une thématique précise et un lien fonctionnel entre les biens ou services pour un éventail limité ; une marque commune et des relations commerciales étroites, formalisées par contrat, pour un réseau limité ; et, dans les deux cas, le volume des opérations, le périmètre géographique et les risques pour l’utilisateur. Par ailleurs, c’est l’entreprise exemptée elle-même, et non un prestataire de services de paiement, qui doit déclarer le bénéfice de l’exemption dès lors que le volume de paiement exécuté sur les douze derniers mois dépasse un million d’euros, l’ACPR statuant alors sur son maintien¹. Elle actualise ensuite cette déclaration chaque année, au plus tard le 30 juin⁷.
Pour aller plus loin : la position de l’ACPR sur les exemptions d’agrément.
Option 3, s’adosser à un prestataire agréé
La plus accessible et la plus répandue. La plateforme agit au nom et pour le compte d’un établissement déjà agréé, en qualité de mandataire : c’est le statut d’agent de paiement⁸.
C’est la voie retenue par la marketplace ADEO et sa marque Leroy Merlin, qui gèrent les paiements et les retours de leurs revendeurs via les API Xpollens.
Les bénéfices sont directs : pas de dossier d’agrément à instruire, un dispositif de conformité conçu et piloté par l’établissement agréé, accès à une expertise réglementaire, outils déjà conformes, et support dans la gestion quotidienne des opérations. L’établissement agréé reste pleinement responsable des services fournis par son agent ; l’agent, qui met en œuvre ses obligations, en est donc lui aussi responsable⁸.
Le cas du financement participatif : collecte de fonds et reversement aux porteurs de projet
Ce que le règlement ECSP impose aux plateformes
Le règlement européen relatif aux prestataires de services de financement participatif encadre l’activité de collecte pour le compte d’autrui à l’échelle de l’Union⁴. Le principe est le même que pour une marketplace : la plateforme ne détient pas les fonds des investisseurs, ils sont cantonnés chez son partenaire de paiement régulé.
La différence tient au rythme et à la durée des flux, pas à la nature de l’obligation.
Comptes de passage et échéanciers de reversement
Deux spécificités opérationnelles distinguent le financement participatif du schéma acheteur-vendeur.
D’abord la durée de la collecte : les fonds des investisseurs sont réunis puis conservés le temps de la levée, avant d’être débloqués vers le porteur de projet ou remboursés si l’objectif n’est pas atteint. Ensuite les échéanciers : le reversement s’étale parfois sur plusieurs années, avec des remboursements périodiques aux investisseurs.
Ces deux contraintes supposent une gestion des flux dans le temps que le modèle de la marketplace, où le reversement suit la vente de quelques jours, ne requiert pas.
Les impacts opérationnels
Les aspects techniques
L’infrastructure doit gérer distinctement les flux entrants et les flux sortants. En entrée, un module d’encaissement des paiements entrants assure la réception et les contrôles de sécurité. En sortie, un module de paiements sortants et reversements redistribue les fonds aux bénéficiaires.
S’y ajoutent les outils de gestion des comptes de paiement et les systèmes d’authentification forte, qui doivent s’articuler sans rupture dans le parcours utilisateur.
L’organisation interne et l’onboarding des bénéficiaires
Quatre chantiers organisationnels accompagnent le passage à ce modèle : intégrer au parcours de la plateforme la vérification réalisée par l’établissement agréé, assurer le suivi et la traçabilité des transactions, gérer la relation avec les parties prenantes, maintenir la conformité dans la durée.
L’onboarding des bénéficiaires est le point de passage obligé. La vérification KYC des utilisateurs pour les personnes physiques et la vérification KYB des vendeurs professionnels pour les entités sont réalisées par Xpollens directement dans le parcours de la plateforme, avant l’entrée en relation et non après la première transaction.
Les bons réflexes
Le paiement intégré pour les plateformes
Faire le pivot entre les paiements des acheteurs et les reversements aux bénéficiaires est un principe simple, complexe à mettre en œuvre. Une approche banking-as-a-service permet d’intégrer les fonctionnalités de paiement directement dans la plateforme : gestion des comptes, virements standard et instantanés, prélèvements SEPA, remboursements.
L’intérêt est double. Les services de paiement s’intègrent au parcours utilisateur sans rupture, et l’ensemble des flux est centralisé au même endroit.
Le choix des API
Les API assurent l’interaction entre les systèmes en présence : la plateforme, les modules d’encaissement et de reversement, les établissements teneurs de compte, les dispositifs de vérification d’identité et les outils de reporting.
Trois avantages en découlent. L’intégration des solutions de paiement est simplifiée, ce qui réduit les coûts de développement. Les opérations répétitives sont automatisées : validation des paiements, virements, remboursements. Et les données sensibles circulent chiffrées de bout en bout.
Questions fréquentes
Qu’est-ce que l’encaissement pour compte de tiers ?
C’est le fait, pour une plateforme, de collecter des paiements destinés à un tiers avant de les lui reverser. La marketplace encaisse pour ses vendeurs, la plateforme de financement participatif pour ses porteurs de projet. Cette activité constitue un service de paiement au sens du Code monétaire et financier, et son exercice est réservé aux prestataires agréés et à leurs agents.
Une marketplace peut-elle encaisser elle-même pour ses vendeurs ?
Pas sans cadre. Elle doit soit obtenir un agrément d’établissement de paiement, soit bénéficier d’une exemption, soit s’adosser à un prestataire agréé qui encaisse et cantonne pour elle. En pratique, la troisième voie est la plus répandue. Dans tous les cas, les fonds des vendeurs ne peuvent pas être mélangés à la trésorerie de la plateforme.
Qu’est-ce que l’exemption d’agrément et qui peut en bénéficier ?
Prévue par l’article L. 521-3 du Code monétaire et financier, elle vise les plateformes dont les moyens de paiement sont utilisés dans un réseau limité d’accepteurs, ou pour un éventail limité de biens et de services. Les critères relèvent de l’appréciation de l’ACPR. C’est l’entreprise exemptée elle-même qui déclare sa situation dès que son volume dépasse un million d’euros sur douze mois, puis l’actualise chaque année.
Qu’est-ce qu’un agent de paiement ?
C’est le statut de la plateforme qui fournit des services de paiement au nom et pour le compte d’un prestataire de services de paiement agréé, dans le cadre du mandat qu’il lui confie. Le prestataire agréé, qui enregistre son agent auprès de l’ACPR, est pleinement responsable des services fournis ; l’agent met en œuvre ses obligations et en répond lui aussi⁸. C’est le mécanisme qui permet à une marketplace d’encaisser pour ses vendeurs sans détenir d’agrément propre.
Le financement participatif relève-t-il de l’encaissement pour compte de tiers ?
Oui. La plateforme collecte les fonds des investisseurs avant de les reverser au porteur de projet, elle encaisse donc pour le compte d’autrui. Le règlement européen sur les prestataires de services de financement participatif encadre cette activité et impose que les fonds ne soient pas détenus par la plateforme, mais cantonnés chez son partenaire de paiement régulé.
Combien de temps prend un agrément d’établissement de paiement ?
Comptez en moyenne une douzaine de mois à partir de la remise d’un dossier complet, et c’est une estimation optimiste. Le délai dépend de la qualité du dossier et des échanges avec l’ACPR, qui examine le bilan, les fonds propres, les dispositifs de contrôle et la gouvernance. À cette instruction s’ajoute un préalable souvent sous-estimé : trouver un établissement de crédit acceptant d’ouvrir le compte de cantonnement. C’est cette combinaison, plus que la procédure elle-même, qui détermine le calendrier réel.
Pour conclure
L’encaissement pour compte de tiers est un élément structurant de tout modèle de plateforme, qu’il s’agisse d’encaissement pour les plateformes et marketplaces ou de collecte en financement participatif. Sa mise en place suppose une approche méthodique, à la fois réglementaire, technique et organisationnelle.
Pour la majorité des plateformes, s’appuyer sur un partenaire déjà agréé par l’ACPR reste le choix le plus rationnel : il permet de se concentrer sur le développement de l’activité tout en assurant la conformité des flux.
Parlez-nous de votre projet →
Sources
¹ Légifrance, Code monétaire et financier : article L. 521-1 (prestataires de services de paiement habilités), article L. 521-3 (exemption pour réseau limité ou éventail limité de biens et services), article L. 522-17 (protection des fonds des utilisateurs), article L. 561-2 (obligations de vigilance), mise à jour continue – https://www.legifrance.gouv.fr
² ACPR, instruction des dossiers d’agrément des établissements de paiement et régime déclaratif applicable aux exemptions, Banque de France – https://acpr.banque-france.fr
³ Parlement européen et Conseil de l’Union européenne, directive (UE) 2015/2366 concernant les services de paiement dans le marché intérieur (DSP2), EUR-Lex, 2015 – https://eur-lex.europa.eu/eli/dir/2015/2366/oj
⁴ Parlement européen et Conseil de l’Union européenne, règlement (UE) 2020/1503 relatif aux prestataires européens de services de financement participatif pour les entrepreneurs, EUR-Lex, 2020 – https://eur-lex.europa.eu/eli/reg/2020/1503/oj
⁵ La DSP2 sera remplacée par la troisième directive sur les services de paiement (DSP3) et par un règlement sur les services de paiement (RSP), qui ont fait l’objet d’un accord politique provisoire entre le Parlement européen et le Conseil le 27 novembre 2025.
⁶ Parlement européen et Conseil de l’Union européenne, règlement (UE) 2022/2554 sur la résilience opérationnelle numérique du secteur financier (DORA), EUR-Lex, 2022 – https://eur-lex.europa.eu/eli/reg/2022/2554/oj
⁷ ACPR, position 2022-P-01 relative aux exemptions d’agrément (réseau limité et éventail limité de biens et services), 20 juillet 2022 – https://acpr.banque-france.fr/system/files/import/acpr/media/2023/07/26/20230726_position_2022-p-01.pdf
⁸ ACPR, Parcours fintech, « Agent de PSP et PSP : qui fait quoi ? » – https://acpr.banque-france.fr/fr/professionnels/lacpr-vous-accompagne/parcours-fintech/contenus-pedagogiques/agent-de-psp-et-psp-qui-fait-quoi
Ce contenu est informatif et ne remplace pas un conseil professionnel.


